20代からの財テク~zawalife~

オススメの財テクを紹介していきます。初心者向けなので前提知識から解説していきます!

【ベトナム旅行】Grabトラベルパスでタクシー代を節約する方法とは?使い方とメリットを解説

この記事では、ベトナム旅行で使えるGrabの割引サービス「トラベルパス」について、購入方法やメリット、実際どれくらいお得になるのかをご紹介します。


結論から言うと、Grabトラベルパスは25,000ドン(約150円)を払うだけで、空港送迎やタクシー配車が最大25%オフになる神コスパの割引パッケージです。


1回の空港送迎やPremium Ridesの利用だけで元が取れるほどお得なので、ベトナム旅行でGrabを使う予定がある方は、購入しないと確実に損します。

海外旅行では移動手段の確保が地味に費用のかさむポイントですよね。ベトナムでタクシー代わりに配車アプリGrabを使う予定がある方は、事前にチェックしておくと旅行費用をぐっと抑えられるはずです。

  • Grabとは
  • Grabトラベルパスとは
  • 購入方法・価格
  • 特典内容
  • 実際どれくらいお得になる?
  • 使う上での注意点
  • こんな人にオススメ

Grabとは

Grabは、シンガポール発祥の配車・デリバリーアプリで、ベトナムをはじめタイ・シンガポール・マレーシア・インドネシアなど東南アジア8か国・500都市以上で利用されている、いわば「東南アジア版Uber」のようなサービスです。

  • タクシーだけでなく一般ドライバーの車やバイクも呼べる配車サービス
  • フードデリバリー(GrabFood)や日用品配達(GrabMart)にも対応
  • 料金はアプリ上で事前確定するので、ぼったくりの心配が少ない
  • 現地の電話番号がなくてもアカウント作成が可能で、日本にいるうちに事前準備できる

ベトナムでは市街地の移動手段としてタクシー代わりに使われることが多く、現地の生活・観光インフラとしてすっかり定着しています。今回ご紹介する「トラベルパス」は、そんなGrabをよりお得に使うための割引パッケージです。

Grabトラベルパスとは

Grabトラベルパスは、東南アジアで広く使われている配車・デリバリーアプリ「Grab」が提供している期間限定の割引パッケージです。事前に少額でパスを購入しておくことで、空港送迎やタクシー配車、飲食店の注文などがまとめて割引になる仕組みになっています。

Grabアプリ内から購入でき、購入後はすぐに有効化されるので、旅行の直前でも間に合うのが嬉しいポイントです。

購入方法・価格

Grabアプリの「トラベルパス」メニューから購入できます。

  • 価格:25,000ドン(日本円で約150円)
  • 有効期間:4週間

ベトナム旅行の日数がだいたい4週間以内に収まる方であれば、旅行期間をほぼカバーできる設計になっています。150円程度の投資で複数回分の割引が受けられるので、ハードルの低さも魅力です。

Grabアプリのインストールが未だの方はこちらからどうぞ。

play.google.com

特典内容

購入したトラベルパスで受けられる主な特典は以下の通りです。

  • 空港送迎が25%オフ(3回まで)
  • Premium Ridesが25%オフ(8回まで)
  • Grab Ridesが10%オフ(7回まで)
  • 事前予約が25%オフ(2回まで)
  • その他、対象レストランでの注文が10%オフになったり、食料品配達サービスGrabMartでも割引が受けられる特典が付帯

空港からホテルまでの送迎や、旅行中の主要な移動手段をカバーできる内容になっており、単なる「タクシー割引」にとどまらず、飲食やお買い物まで幅広くカバーしてくれるのがポイントです。

実際どれくらいお得になる?

「たった1回の注文で元が取れました」というユーザーの声も紹介されており、空港送迎やPremium Ridesを1〜2回使うだけでも十分にペイできる設計になっていることが分かります。旅行日数が長い方や、Grabの利用頻度が高い方ほど、恩恵は大きくなりそうですね。

使う上での注意点

  • 特典の利用回数には上限があるため、上限を超えた分は通常料金になります
  • 割引の対象となるサービス・店舗は限定されているため、事前にアプリ内で対象範囲を確認しておくのがオススメです
  • 有効期間は購入から4週間なので、旅行日数に合わせて購入タイミングを調整しましょう

キャンペーン内容は変更される可能性があるので、実際に購入する際は最新のアプリ内表示を確認するようにしてください。

こんな人にオススメ

  • ベトナム旅行でGrabを使う予定がある人
  • 空港⇔ホテル間の送迎費用を節約したい人
  • 旅行中の移動・飲食費をなるべく抑えたい人
  • 少額投資で確実にリターンを得たい、コスパ重視の旅行者

逆に、現地でほとんどGrabを使わない予定の方や、レンタカー・公共交通機関がメインの方には、無理に購入する必要はないかもしれません。

以上です。いかがでしたでしょうか。

150円程度の投資で旅行中の移動費をぐっと抑えられるGrabトラベルパスは、ベトナム旅行の節約テクとしてかなり優秀だと感じました。これからベトナムへ旅行に行く予定がある方は、渡航前にぜひチェックしてみてください。

最後までお読みいただきありがとうございました。

【2026年8月スタート】ドコモの銀行のメリット・デメリットを徹底解説!会社員の節約・ポイ活にどう活きる?

ドコモの銀行_メリットデメリット

この記事では2026年8月3日にスタートした「ドコモの銀行」について、メリット・デメリットをご紹介します。旧住信SBIネット銀行がドコモと提携し社名変更したことで話題になっているサービスですが、「結局何が変わるの?」「ドコモの銀行の評判は実際どうなの?」と気になっている20〜40代の会社員の方も多いのではないでしょうか。

筆者自身、普段からdカードとd払いを利用しているドコモユーザーなので、今回は実際の発表内容をもとに、節約・ポイ活目線での個人的な見解も交えてまとめてみました。

「ドコモの銀行」とは

これまでの住信SBIネット銀行が「株式会社ドコモSMTBネット銀行」へ社名変更し、個人向けサービスブランドとして「ドコモの銀行」がスタートしました。

  • 運営:NTTドコモと三井住友信託銀行の共同経営
  • これまでの口座・預金・振込・住宅ローンなどの機能はそのまま継続
  • 2026年8月20日からdアカウント連携がスタート、9月以降も順次サービスが拡充予定

ソフトバンクの「PayPay銀行」、auの「auじぶん銀行」、楽天の「楽天銀行」に続き、ドコモも金融経済圏づくりに本格参入したという位置付けですね。中身は住信SBIネット銀行がこれまで培ってきた金融インフラそのものなので、「銀行が新しくできた」というより「看板とポイント連携が変わった」というイメージの方が近いかもしれません。

メリット

  • dカードのスマホ決済で最大4.50%の還元率
    dカードの引き落とし口座をドコモの銀行に設定すると+2.00%、マネックス証券口座の連携&積立条件達成でさらに+1.50%が上乗せされます。dカードの基本還元率1.00%と合わせると、最大4.50%という高還元率が狙えます。

dカード 還元率 ドコモの銀行

  • 給与振込などの口座利用でdポイントが貯まる
    毎月の給与入金や口座振替を利用するだけでdポイントが付与されるプログラムも予定されています。特別な操作が不要なので、ポイ活の手間が増えないのは嬉しいポイントです。
  • マネックス証券との連携で資産形成がスムーズに
    銀行口座からマネックス証券へ自動で資金を移せるスイープ機能が使えるほか、ドコモ・ファイナンス経由の住宅ローンでは金利優遇が受けられるケースもあるようです。
  • ドコモショップで対面サポートが受けられる
    口座開設や住宅ローン、投資の相談を全国のドコモショップで対面でサポートしてもらえます。開始時点で198店舗、2030年度には1,500店舗以上に拡大予定とのことなので、スマホ操作に不安がある方でも安心です。

個人的には、dカード決済で最大4.50%還元というのはかなりインパクトが大きいと感じています。日常の支払いをドコモ経済圏に集約できれば、効率よくdポイントを貯められそうですね。

口座開設するなら紹介経由がお得!

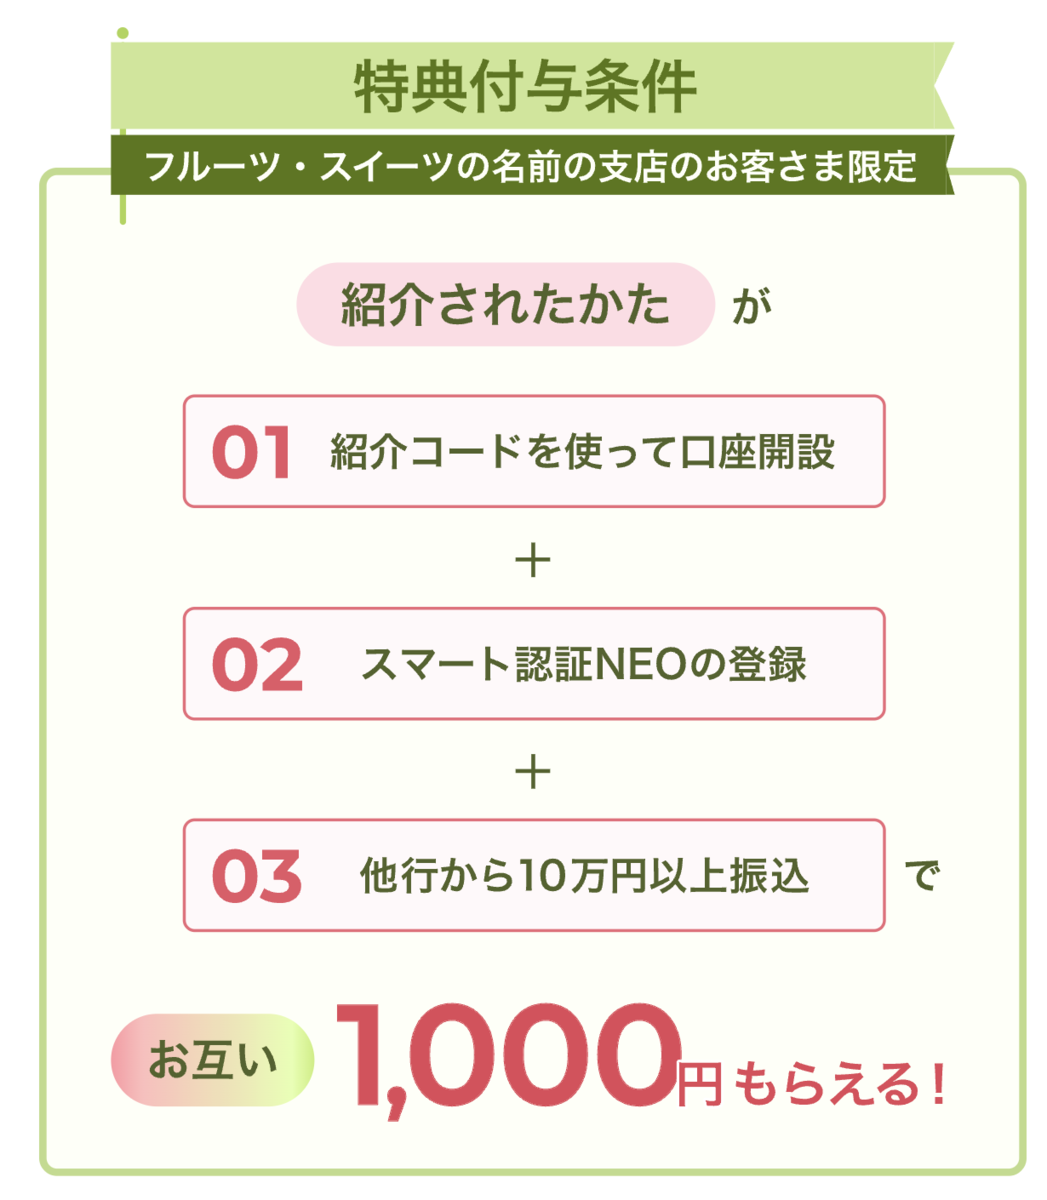
ドコモSMTBネット銀行(ドコモの銀行)は、新規で1人で申し込むよりも紹介経由で口座開設した方がポイント獲得の面でお得です。これから口座を作ろうと思っている方は、よろしければ筆者の紹介コードをぜひご利用ください。

キャンペーンページの「新規口座開設」ボタンからアプリをダウンロードし、口座開設画面の最後に紹介コードを入力するだけでOKです。手続き自体は最短5分で完了するので、隙間時間にサクッと済ませられます。


>>紹介経由で口座開設する<<


ドコモの銀行_紹介キャンペーン

これからドコモの銀行を使ってみようと思っている方は、口座開設前にぜひチェックしてみてください。

デメリット

  • 他の経済圏をメインにしている人には恩恵が薄い
    楽天・au・PayPayなど、すでに別の経済圏をメインで使っている場合、ポイントが分散してしまい、還元の効率が下がってしまう可能性があります。
  • 既存ユーザーは優遇条件の変更に注意
    旧住信SBIネット銀行を利用していた方は、移行にともなって既存の優遇条件や連携設定が変わる可能性があります。特に、これまでJALマイル交換や現金化ができた「スマプロポイント」は、dアカウントと連携するとdポイントに変換される仕組みになっており、これを「改悪」と感じる声も一部で見られるようです。連携自体は任意ですが、より多くのポイントを狙うなら連携した方が有利、という設計になっている点は覚えておきたいところです。
  • SBI証券との連携の先行きが不透明
    これまでSBI証券と連携して使っていた方にとっては、今後マネックス証券との連携が強化される中でSBI証券との関係がどうなるのか、現時点でははっきりしない部分も残ります。

まだ発表されたばかりのサービスなので、細かい条件や今後の展開は不透明な部分も多いです。焦って乗り換えるのではなく、続報をチェックしながら判断するのが賢明かなと思います。

こんな人にオススメ|ネット銀行の乗り換えを考えている会社員の方へ

  • dカード・d払いを日常的に使っているドコモユーザー
  • ポイントを1つの経済圏に集約して効率よく貯めたい、節約・ポイ活好きな会社員
  • マネックス証券でNISAや投資信託を始めたい・始めている人
  • ネット銀行の操作に不安があり、対面サポートを受けたい人

逆に、すでに楽天経済圏やau経済圏にどっぷりの人は、無理に乗り換える必要はないかなというのが個人的な見解です。

最後に個人的な見解

ネット上の評判を見ても、「ドコモの銀行」はdカード決済の還元率アップや対面サポートなど、ドコモユーザーにとってはメリットの大きいサービスだという声が目立ちます。節約・ポイ活を意識する会社員にとっては、日常の支払いをまとめるだけで恩恵を受けやすい設計と言えそうです。一方で、旧住信SBIネット銀行からの移行組にとっては優遇条件の変更もあるため、手放しで喜べるとは言い切れない部分もあります。

まずは自分がどの経済圏をメインに使っているか、どのポイントプログラムを重視しているかを整理したうえで、連携するかどうかを判断するのがよさそうです。9月以降も新しいサービスが順次追加される予定とのことなので、続報も引き続きチェックしていきたいと思います。


以上です。いかがでしたでしょうか。


最後までお読みいただきありがとうございました。

【20〜30代ビジネスマン向け】アメックスゴールド・プリファードの評判とメリットとは?

この記事では、出張や会食が多い20〜30代のビジネスパーソンに向けて、アメリカン・エキスプレス・ゴールド・プリファード・カード(通称:アメックスゴールド・プリファード,AGP)の評判とメリット・デメリットをご紹介します。

旅行が好きな筆者は、現状以下の3枚を併用しています。

・Marriott Bonvoy⁠® アメリカン・エキスプレス⁠®・プレミアム・カード

・アメリカン・エキスプレス・ビジネス・ゴールド・カード

・アメリカン・エキスプレス・ゴールド・プリファード・カード


結論、出張・会食が多い人であれば年会費以上のリターンが見込める1枚だと個人的に思います。


それでは早速見ていきましょう。

概要

2024年に登場した比較的新しいカードで、「プラチナカードに迫るゴールドカード」として話題になっています。

  • 年会費:39,600円(税込)(正直高い...けど内容次第で元は取れます
  • 券面:メタル製(所有感がしっかりある)

年会費だけ見ると一般的なゴールドカードよりやや高めですが、後述する特典を使いこなせれば十分ペイできる設計です。

メリット

  • メンバーシップ・リワード・プラスが無料付帯(通常年会費3,300円)・ポイント無期限
  • 対象加盟店では100円で3ポイント貯まる
  • プライオリティ・パスで世界中の空港ラウンジが使い放題
  • フリー・ステイ・ギフトで対象ホテルに無料宿泊可能(年間200万円利用が条件)
    2026年の対象ホテル一覧はこちら
  • ゴールド・ダイニング by 招待日和で対象レストラン2名利用時に1名分無料
  • 手荷物無料宅配サービスで海外旅行帰りのスーツケースを自宅まで配送

*出典:メンバーシップリワードプラス公式ページ


個人的には

スターバックス カードへのオンライン入金で20%キャッシュバック

がアツいですね。

年間最大合計5,000円まで(A/B期間※それぞれ最大合計2,500円)還元されます。
※ A期間:1月1日~6月30日/B期間:7月1日~12月31日


AMEXのカードは基本的には紹介での加入が一番ポイント獲得効率が良いです。

アメリカン・エキスプレス・ゴールド・プリファード・カードを申し込みする場合には

よろしければ下記の紹介URLからどうぞ!
(2026年8月現時点で 最大14万ポイント獲得可能です)


>>紹介経由でカード申込する<<


デメリット

  • 年会費39,600円は利用額が少ない人には割高
  • 目玉特典のフリー・ステイ・ギフトは年間200万円利用が条件でハードルはやや高め
  • 特典を使い切れないと年会費分の元が取れない

メインカードとして年間の支払いを集約できるかどうかが、満足度を左右するポイントだと思います。


こんな人にオススメ

  • 出張・海外渡航の機会が多い人
  • 会食や接待でカードを使う機会が多い人
  • ポイントやマイルを効率よく貯めたい人
  • ステータス感のあるカードを持ちたい20〜30代の人

逆に年間の利用額が100万円に満たない人は、無理に持たなくても良いかなというのが個人的な見解です。


最後に個人的な見解

年会費だけ見ると躊躇する金額ですが、出張・会食が多い人であればプライオリティ・パスとフリー・ステイ・ギフトだけで十分に元が取れると思います。キャンペーン内容は時期によって変動するので、気になる方は早めに公式サイトをチェックしてみてください。

アメリカン・エキスプレス・ゴールド・プリファード・カード公式サイトはこちら

以上です。いかがでしたでしょうか。

最後までお読みいただきありがとうございました。


【徹底解説!】PayPay改悪対策

この記事では2023年5月に発表されたPayPayの改悪について、その対策についてご紹介します。前提として、お得な施策には改悪がつきものです。「いつものことか」と受け止めて対策を考えるのが大人の考えかと思います。

<目次>


改悪について

公式ページのプレスリリースでは以下のように説明があります。

2023年8月1日(予定)以降、PayPayを利用したお支払いの際にPayPayカード株式会社が発行するクレジットカード(『PayPayカード』『PayPayカード ゴールド』)以外のクレジットカードを利用した決済はできなくなります。また2023年7月初旬(予定)より、クレジットカードの新規登録を停止します。『PayPayカード』『PayPayカード ゴールド』をお持ちの方は『PayPayあと払い』に登録いただくことでご利用可能です。

つまり、23年8月1日以降はPayPayへの入金方法(手数料無料)が

の3択の予定になります。

【公式ページのプレスリリース】

paypay.ne.jp


今後のPayPayの利用について

発表された改悪クレジットカードや送金サービス、ソフトバンク/ワイモバイルのまとめて支払いを利用してポイントを二重取する手段がありましたが、PayPayカードに統一されます。

その為、

  • 年会費無料のPayPayカードを利用してPayPayを利用継続
  • PayPayではない別の電子マネーを利用検討

になるかと思います。


対策について

属性によってそれぞれ分けて説明します。個人的な感覚ではPayPay支払いが1%以下の還元率であればPayPayの利用価値は低いかと思います。


ソフトバンク/ワイモバイルを利用中ユーザーの場合

23年8月1日以降(予定)でも「ソフトバンク/ワイモバイルまとめて支払い」を利用すれば、毎月初回は手数料無料でPayPayへチャージが可能です。

これは、ソフトバンクもしくはワイモバイル利用ユーザーの支払い元にチャージ金額が請求される仕組みなので、スマホの支払いをクレジットカード利用している場合にはポイント二重取りができますね。


ソフトバンク/ワイモバイル以外の場合

以下の選択肢があると思います。

・PayPayカードを利用してPayPayにチャージ

年会費無料のPayPayカードをチャージ元に設定した場合でも、

  • PayPayチャージ時の1%
  • PayPay支払い時に1%(注)

の合計2%還元であれば可能ですね。

(注)=PayPay支払い時は以下のステップによって変動しますので、ご注意ください。

paypay.ne.jp


・銀行口座から即時振替してPayPayにチャージ

利用している銀行で特別なキャンペーンがある、もしくはPayPayの支払い還元率が1%以上ある場合であれば検討して良いでしょう。


・ATM銀行を利用してPayPayにチャージ

これも、PayPay支払いが1%以上の還元率がある前提であれば検討しても良いでしょう。セブン銀行・ローソン銀行から現金でチャージしてその金額をPayPay支払いに利用できる方法です。

・別の電子マネー支払いを検討する

最低でも1%以上の還元率のある電子マネーを選択しましょう。

筆者は3%還元のクレジットカードを利用しています。そして、貯めたポイントは、JALやANAに限らず世界各国40以上のマイルに交換可能です。

気になる方は以下から詳細を確認してみてください。

マリオットボンヴォイAMEXプレミアムカード


以上です。


最後までお読みいただきありがとうございました。


【モッピー使うと損する?】モッピーサイトについて

この記事では、最近よく耳にする「モッピーとは何か?」

利用するにあたり、不安な点があったので調べてみたものをまとめました。


<目次>


【概要】モッピーとは

株式会社セレスが運営する国内主要なポイントサイトの1つで、累計1000万人以上が利用しているサイトです。

1000万人、というと神奈川県や大阪府の人口より多い規模ですね、非常に多くのユーザーが利用していることが分かりますね。

サービス概要 ポイントサイト
運営会社 株式会社セレス
サービス開始時期 2005年5月
サイトURL

https://pc.moppy.jp/

ポイント交換先 50件(2023年4月現在)
ポイント交換レート  1ポイント=1円
利用者数 1000万人以上 

誰でも簡単にネットでお小遣い稼ぎができます!


怪しくない?モッピーの口コミ

筆者は利用歴は2年と比較的歴は浅いですが、貯めたポイントを全て他のポイントやマイルに交換できており、損をしたシーンにも出くわしておりません。

モッピー経由で注文等したがポイントに反映されていない、という声が少々見られますね。モッピーはブラウザのCookie(訪問した情報などを記憶する仕組み)を利用しているはずなので、利用ブラウザの設定でCookieが無効になっていれば勿論ポイント加算対象外なので気をつけましょう。

不安な方は以下のGood/Badの口コミをまとめたサイトでチェックしてみましょう。

minhyo.jp


モッピー登録方法

登録前の注意点

  • 電話番号の承認が必要
  • iCloudのメールアドレスは使えない
  • 12歳未満は登録できない

【登録手順】

  1. 以下のモッピーサイトにて無料会員登録をする
  2. メールアドレスを入力し、「メールアドレスで登録」をクリック
  3. 届いたメールを確認し、本文内のURLを開く
  4. 会員情報を入力し、「利用規約に同意し確認画面へ」をクリック
  5. 問題ないか確認し「上記内容を登録する」をクリック


モッピー利用方法

自分が利用するサイトが登録があるか確認しましょう。

例えば楽天市場・Yahooショッピング・UberEatsなどなど。


注意点

  • 広告クリックから獲得に至るまで同一ブラウザで行わないと対象外となります。なのでmoppyからサイトへ移動する際にアプリから注文等すると対象外になります!


【利用手順】

  1. moppyで利用するサイトの「POINT GET」をクリック

  2. サイトにジャンプするので、好きなメニューを注文し完了!

簡単ですね。

ちなみにポイントの獲得履歴の確認方法は「マイページ」→「ポイント明細」より確認できます!

▶︎


結論

モッピーは1000万人が利用している国内最大手のポイントサイトで、利用することでのデメリットは無いと思うので実際に筆者もECサイト、UberEatsを利用する際などで利用しています。


最後までお読みいただきありがとうございました!


【貯蓄1000万円超が語る】おすすめの財テク9選

この記事では初心者向けのおすすめの財テクを難易度別に9選ご紹介します!実際に全て筆者(20代OL)が実践していることなので安心してお読みいただければと思います。

<目次>


財テクとは

財務テクノロジーを略した言葉と言われていますね。手元の資金を元に投資などで財産を増やす方法を指します。

実践している財テク9選

手元にあまりお金がない...という方もいると思うので、ハードルが低→高順にご紹介していきます!

*貯蓄内訳として住宅購入益が査定で1200万円超えているので、貯蓄1000万円超と記載しています。

1.現金を使わない生活を心掛ける

これは1番ハードルが低いのではないでしょうか。

同一料金の支払いでも、現金ではなくPayPay等の電子マネー決済を利用するだけで数パーセント還元されるので、地道にポイントを稼ぐ→貯めたポイントを支払時利用というサイクルができます。

  • メリット:支払いをするだけでポイント還元
  • デメリット:支払い方法が現金のみの店舗も一定数ある

キャッシュレス決済をどんどん活用していきましょう。


2.ふるさと納税

私たちが生活している中で何気なく支払っている住民税(所得税)を自己負担2,000円で返礼品を買うことで納税できることです。

なんだか難しそうでちょっと不安...という方は以下にメリットとデメリットをご紹介しているので、こちらを読んで判断しましょう。

zawalife.hatenadiary.com


3.つみたてnisa

つみたてnisaとは、日本が国として投資初心者が投資に踏み込みやすくするために始めた施策です。少額から長期で投資信託を購入でき、購入した投資信託を売却した売却益が規定の年数は税金がかからない、という嬉しい制度です。

  • メリット:初回購入から20年間は非課税・少額から購入可能
  • デメリット:元本割れのリスクがある・購入できる投資信託の種類に制限がある

詳細は金融庁のページを見てみましょう。

つみたてNISAの概要 : 金融庁


4.投資信託

投資信託とは自分が決めた特定の企業に対して株式を購入するのではなく、運用の専門家が株式や債券などに投資/運用する商品です。なので投資信託を購入する側の視点だと⚪︎万円分の投資信託商品を購入したら、購入金額に応じて運用成果が分配されます。

  • メリット:100円〜少額から購入できる・専門家が運用してくれる・分散投資でリスク軽減できる
  • デメリット:株式のようなタイムリーな売買取引には向いていない・手数料がかかる・元本割れのリスクがある


5.iDeco(イデコ)

iDeCoとは、加入義務である厚生年金/国民年金とは別に給付を受けられる任意加入の私的年金制度の1つです。

筆者は1社目が企業型DC(企業型確定拠出年金)として企業での私的年金を積立し、転職先では企業型DCが無かった為、1社目で積み立てたものをiDeCoに移管して引続き運用しています。

  • メリット:掛金が全額所得控除・運用益が非課税
  • デメリット:60歳まで引き出せない・元本割れのリスクがある

60歳まで引き出せない点は大きなデメリットと感じています。なので筆者は毎月5,000円,年6万円iDeCoに投資しています。


6.クレジットカードの選び方

クレジットカードで財産を増やす?!と思われた方がいると思いますが日常の支払いで還元されるポイントをマイルなどに活用することも重要です。私は以下のクレジットカードが日本一還元率/利用用途の幅が大きいと考えておりメインカードとして利用しています。 

  • カード:マリオットボンヴォイAMEXプレミアムカード(通称MBAカード)
  • 年会費:49,500円 (正直買い...けど元は取れている
  • メリット:3%還元という還元率の高さ・1年に1回ホテル無料宿泊可能
  • デメリット:年会費の高さ、AMEX対応していない店舗では利用できない

どんな支払いでも100円で3ポイントバックです。メインカードで月に10万円前後の支払いで3%の3,000ポイントを毎月ゲットしています。貯めたポイントは有効期限無期限のユナイテッド航空のマイルに還元してANA便利用に使っています。

PayPay残高支払い←残高は"ワイモバイルまとめて支払い"←スマホ代はMBAカード

という形でpaypayポイントだけではなく残高チャージ分もMBAの3%還元を享受しているのでダブルでお得なんです。

もし、クレジットカードを作成する際に新規で1人で入るより、紹介で入ることによりボーナスポイント(5,000)がゲットできるので検討中の方は以下のリンクからどうぞ!

マリオットボンヴォイAMEXプレミアムカード


7.株式投資

株式投資とは企業が発行した「株式」を購入する投資です。OLしながら株式投資をしているので、デイトレードのような短期投資ではなく長期投資をしています。仮に利益がマイナスになっても一喜一憂せず長ーい目で見ることが重要です。

  • メリット:企業によって株主優待の特典享受・配当金をゲット
  • デメリット:元本割れのリスクがある・利益が確定するまでに時間がかかる


8.仮想通貨

仮想通貨、と聞いて危なそう/リスク高そう...と思われる方も多いと思います。私も最初そうでした。手元からなくなっても影響がない金額で投資しています。

Coincheck(コインチェック)でビットコイン・イーサリアム・リップルを購入しています。

  • メリット:ボラティリティ(価格変動)が大きいので利益も出やすい・365日24時間取引可能
  • デメリット:取引所がハッキングされるリスク・ネット接続ができないと取引できない

個人的には軍資金に余裕があれば勉強として始める分には良いと思います。必ずしも全員にオススメはしません。


9.住宅購入

軍資金に余裕がある人は自宅としてではなく「大家」として不動産投資を始めても良いでしょう。筆者は自宅利用として住宅購入しましたが、10年程で売却前提で購入しており不動産投資の1つとしています。

  • メリット:家賃支払い分が資産になる・所得税&住民税の節税・生命保険の役割も兼ねる
  • デメリット:物件選びが大変・固定資産税がかかる・元本割れのリスクがある

いかがでしたでしょうか。

安心して始められる財テクをぜひ始めてみましょう!


最後までお読みいただきありがとうございました。


【現実的な人向け】初任給の使い道5選!

初任給を貰って嬉しい人もいれば、「意外と少ないのか...」と落胆された方もいるかもしれません。実家暮らし/一人暮らしでは大きく利用用途に差が出てくるでしょう。

特に一人暮らしの場合、給料の5-7割ほどが生活費として飛んでいくと思うとなかなか初任給で豪遊することは難しいですよね。


この記事では「理想的な使い道」ではなく実際の現実的な使い道をご紹介します。

節約方法のコツは以下でご紹介しているので是非参考にしてみてください。

zawalife.hatenadiary.com


<目次>


初任給とは

入社して初めてもらう給料のことです。計算としては基本給+手当=初任給となります。

基本給は毎月固定の給料を指し、手当は月々変動します。


貯蓄(貯金)

毎月⚫︎円を貯金する、という方法でも良いと思います。

個人的にはつみたてNisa等毎月1万円を投資信託に利用する。と言った貯蓄に回すことが堅実的でオススメです。

初めての株の買い方は以下をご参考にしてください。

zawalife.hatenadiary.com


親を食事に連れて行く

親御さんの立場を考えると、就職≒子育ての卒業を意味するかもしれません。

そんな今まで育ててくれた両親へ感謝の気持ちとして食事に連れて行くことも良いと思います。高いお店である必要はありません。

ちなみに食べログは有料会員にならずともランキングを見ることができます。

tabelog.com

食事ではなくとも、プレゼントをあげることも1つの感謝の気持ちの表し方ですね。


自己啓発系の本に投資

社会人1年目はとにかくインプット(&アウトプット)を多くしていきたいですよね。そんなインプットにオススメなのは本。

学びたい分野の本を5冊読むことによって共通項を見出し、学びたい分野の骨格を手っ取り早く掴むことができます。


趣味に投資

学生時代にはお金がなくて手が出せなかった...という趣味に投資してみましょう。

例えば、サウナ・キャンプ・山登り・運動・ライブ・お笑い等。

ひとりで始めた趣味が気付いたら仲間が出来ている...ということもあるかもしれません。


友人と飲み会(他社の情報交換)

同じ会社の同期の情報交換ももちろん重要ですが、大学時代の友人等他社の同期と情報交換をすることで、より広い視野を持つことができるかもしれません。


以上です。

いかがでしたでしょうか。


4月入社の場合初任給は5月に振り込まれる企業が多いので、初任給は嬉しさと共に一瞬でなくなる人が多いのではないでしょうか。

そんな中でも消費ではなく、投資という観点で色々なもの/経験へ投資をしてみてください。


最後までお読みいただきありがとうございました。